Domain taxibuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
taxibuchhaltung.de um.
Sind Sie am Kauf der Domain
taxibuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taxibuchhaltung.de kaufen?
Wie werden Einnahmen und Ausgaben in der Finanzbuchhaltung erfasst und welche Bedeutung hat die Buchführung für Unternehmen?
Einnahmen werden als Einnahmen verbucht, Ausgaben als Ausgaben. Die Finanzbuchhaltung erfasst alle finanziellen Transaktionen eines Unternehmens. Die Buchführung ist wichtig, um die finanzielle Situation des Unternehmens zu überwachen, Entscheidungen zu treffen und gesetzliche Anforderungen zu erfüllen. **
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **


Ähnliche Suchbegriffe für PH
Top-Angebote
Produkte zum Begriff PH:
-
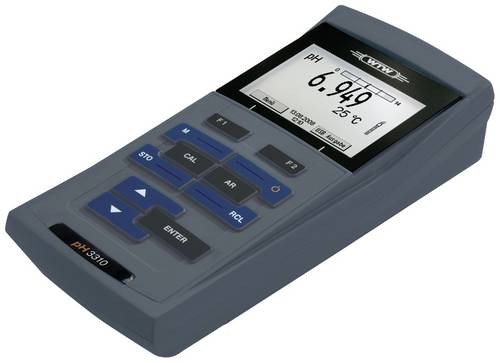
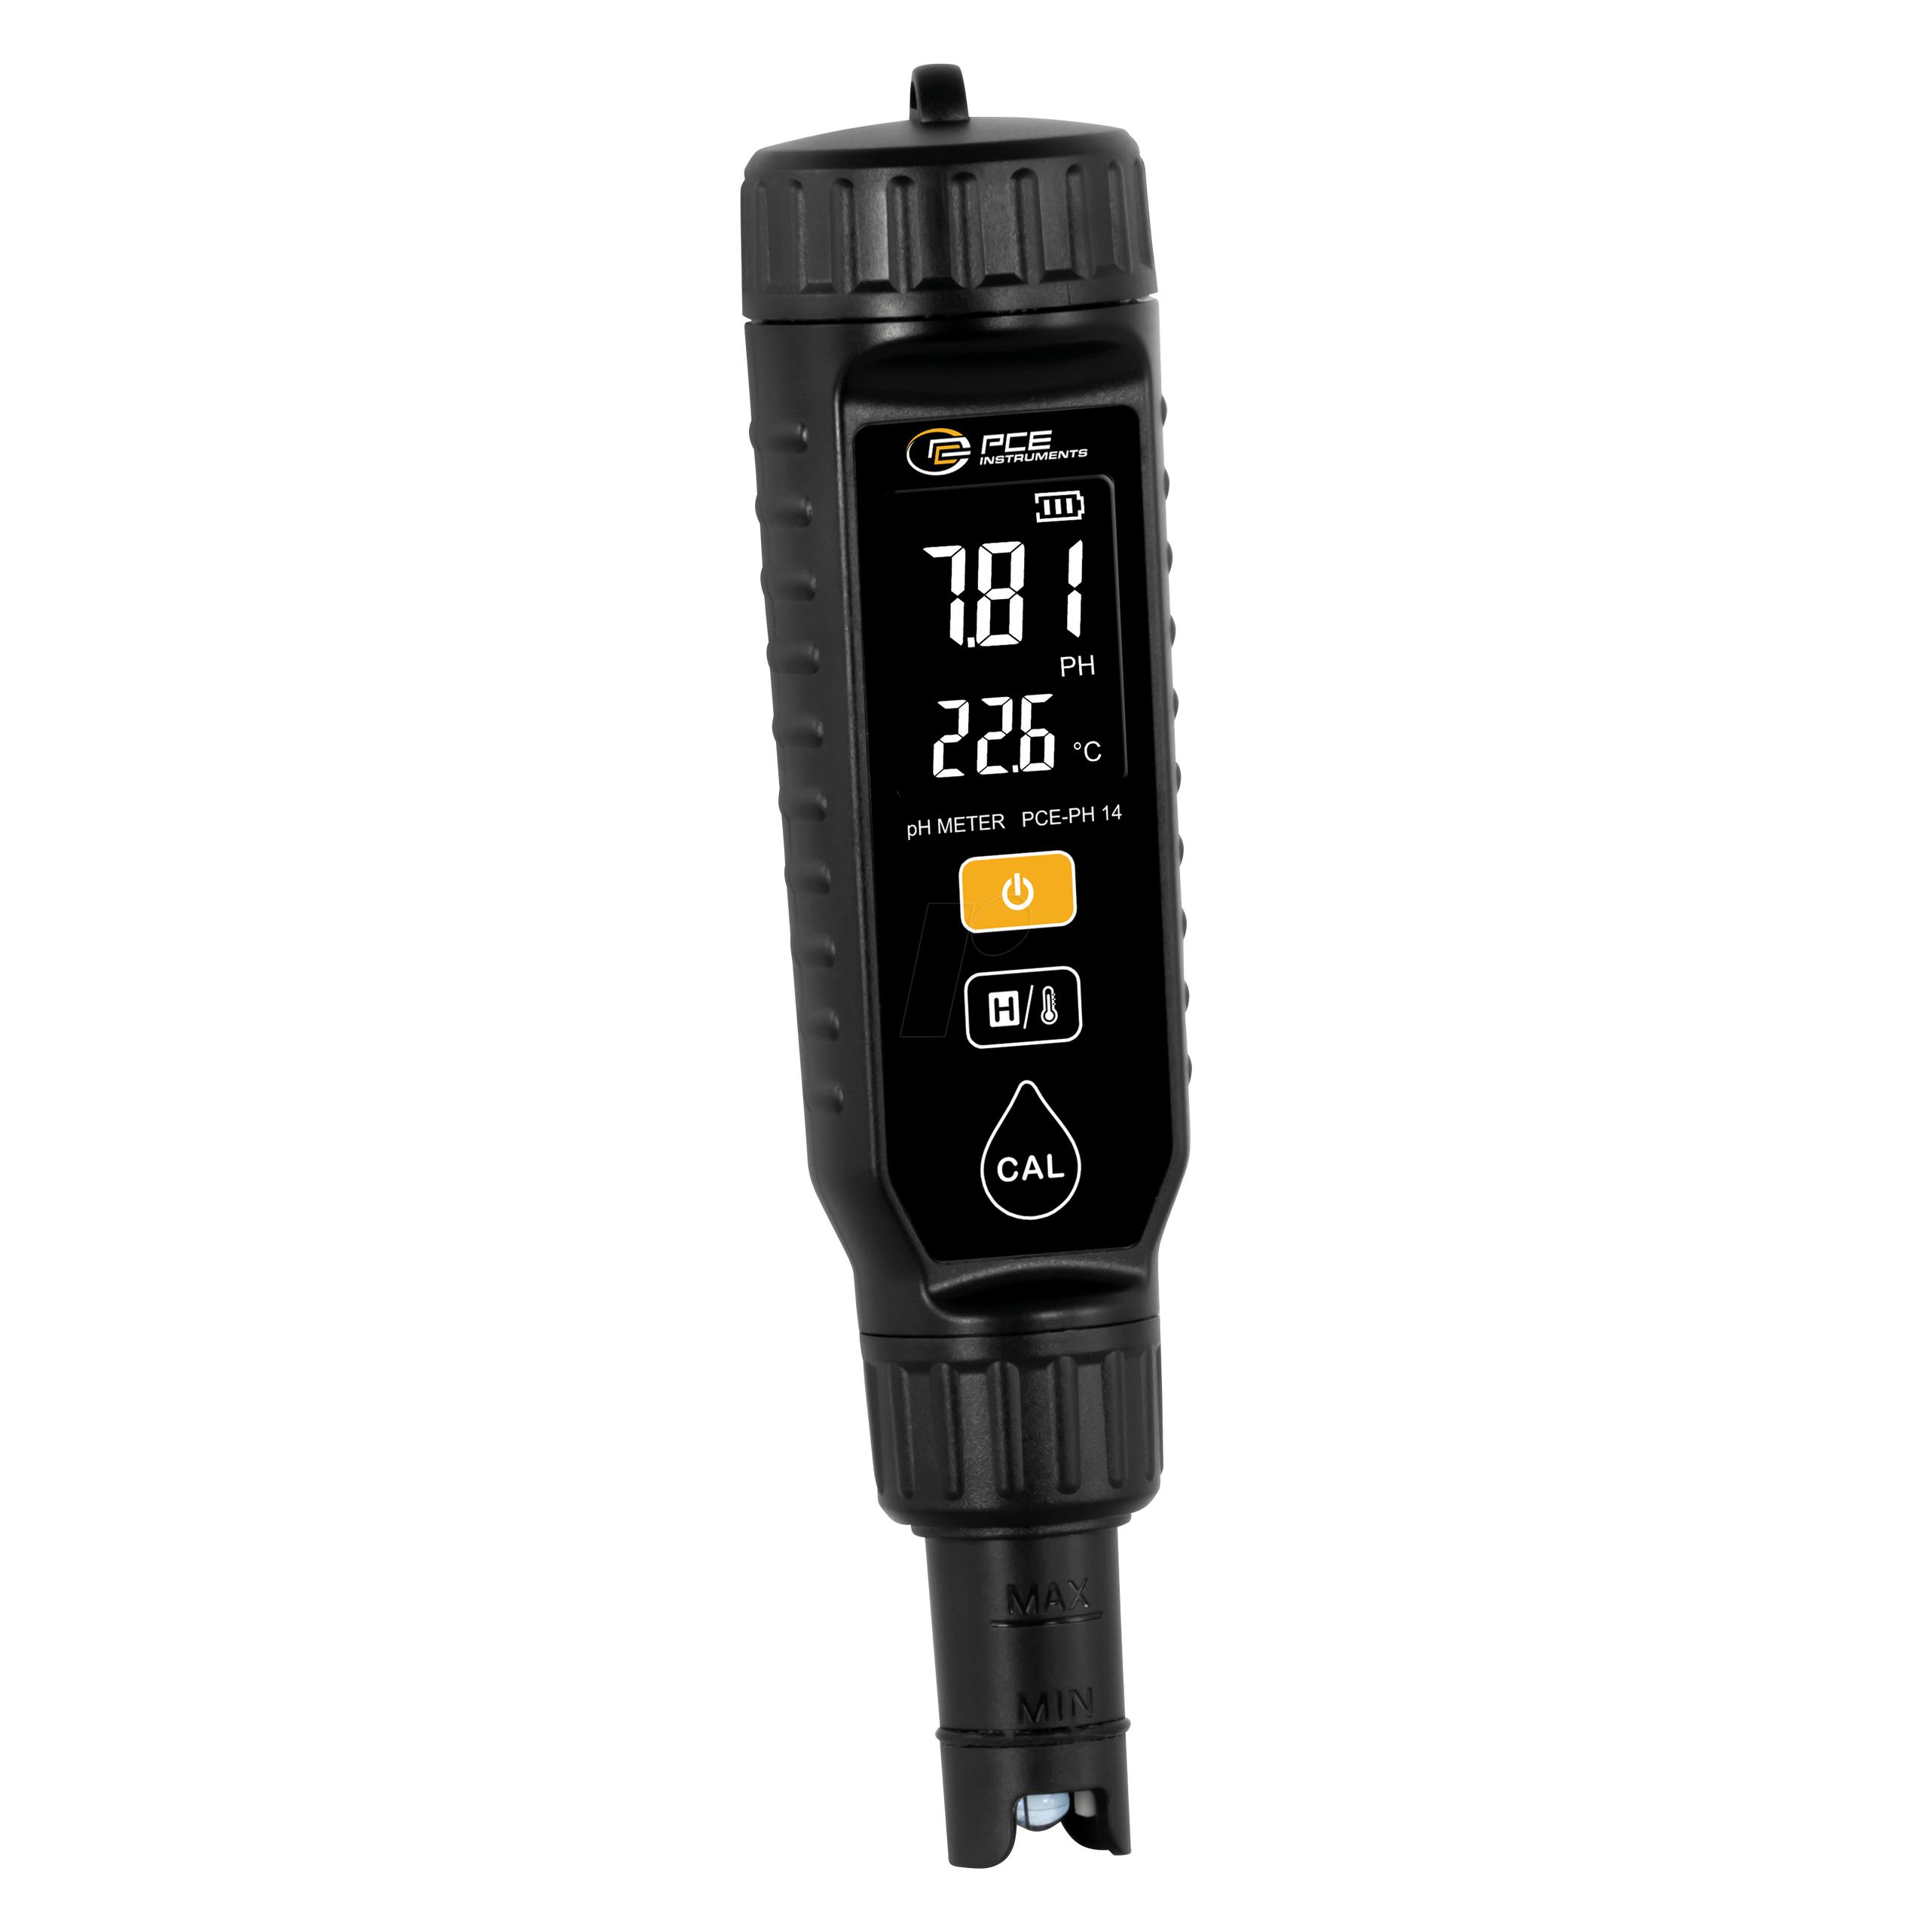
VOLTCRAFT PH-410 pH-Messgerät pH-WertDas PH-410 überzeugt durch das ergonomische Design, die staub- und wassergeschützte Ausführung nach IP 65/67 und das beleuchtete Display. Das kompakte pH-Meter ist die Alternative zu pH-Sticks auf der einen und zu aufwändigen Mittelklasse-Geräten auf der anderen Seite.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Welcher pH Wert ist PH neutral?
Welcher pH-Wert ist PH neutral? Der pH-Wert, der als neutral gilt, liegt bei 7. Dies bedeutet, dass eine Lösung weder sauer noch basisch ist, sondern genau in der Mitte. Bei einem pH-Wert von 7 sind die Konzentrationen von H+ und OH- Ionen in der Lösung gleich. Wasser hat beispielsweise einen pH-Wert von 7 und wird daher als neutral betrachtet. Lösungen mit einem pH-Wert unter 7 gelten als sauer, während solche mit einem pH-Wert über 7 als basisch oder alkalisch bezeichnet werden. **
-
Wie lassen sich in der Finanzbuchhaltung Einnahmen und Ausgaben effizient erfassen und verwalten?
In der Finanzbuchhaltung lassen sich Einnahmen und Ausgaben effizient erfassen, indem alle Transaktionen systematisch und zeitnah erfasst werden. Eine klare Strukturierung der Konten und Kategorien erleichtert die Verwaltung und Auswertung der Finanzdaten. Die Nutzung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. **

Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Top-Angebote
Produkte zum Begriff PH:
-
Wie werden Einnahmen und Ausgaben in der Finanzbuchhaltung erfasst und welche Bedeutung hat die Buchführung für Unternehmen?
Einnahmen werden als Einnahmen verbucht, Ausgaben als Ausgaben. Die Finanzbuchhaltung erfasst alle finanziellen Transaktionen eines Unternehmens. Die Buchführung ist wichtig, um die finanzielle Situation des Unternehmens zu überwachen, Entscheidungen zu treffen und gesetzliche Anforderungen zu erfüllen. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für PH
-
VOLTCRAFT PH-410 pH-Messgerät pH-WertDas PH-410 überzeugt durch das ergonomische Design, die staub- und wassergeschützte Ausführung nach IP 65/67 und das beleuchtete Display. Das kompakte pH-Meter ist die Alternative zu pH-Sticks auf der einen und zu aufwändigen Mittelklasse-Geräten auf der anderen Seite.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fritze, Christian: Praktische Fälle aus dem Externen Rechnungswesen und Kommunalen Finanzmanagement NRWPraktische Fälle aus dem Externen Rechnungswesen und Kommunalen Finanzmanagement NRW , "Externes Rechnungswesen" und "Kommunales Finanzmanagement" bilden im Studium an der HSPV NRW zwei besonders eng verzahnte Themengebiete, deren Inhalte in diesem Band anhand von praktischen Übungen und Beispielfällen anschaulich vermittelt werden. Wertgrößenabgrenzung, Buchungsformen, Finanzierungsmittel, Haushaltsplanung und -bewirtschaftung sowie die Jahresabschlussanalyse stellen nur einige der hier behandelten Schwerpunkte dar. Musterklausuren mit beispielhaften Lösungen sowie alternative Lösungswegen erleichtern die Prüfungsvorbereitung enorm. Typische Fragen und Fallkonstellationen sind ebenso enthalten wie grds. Bearbeitungshinweise. Das Buch dient v. a. einem gezielten Klausurentraining, kann aber auch zur eigenständigen Erschließung des Stoffs verwendet werden. Dadurch ist es eine ideale Ergänzung zu den Werken "Externes Rechnungswesen" und "Kommunales Finanzmanagement". Die 9. Auflage berücksichtigt den Sach- und Rechtsstand 2025. Christian Fritze ist Professor für Öffentliche Finanzwirtschaft an der Hochschule für Polizei und öffentliche Verwaltung Nordrhein-Westfalen (HSPV NRW) und berät Kommunen bei der Anwendung des doppischen Haushaltsrechts. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 202506, Titel der Reihe: Verwaltung und Studium##, Autoren: Fritze, Christian, Edition: REV, Auflage: 25009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 194, Keyword: Beispielfälle; Externes Rechnungswesen; Fallbeispiel; Fallsammlung; HSPV; KFM; Klausur; Kommunales Finanzmanagement; Muster; Nordrhein-Westfalen; Übung, Fachschema: Finanzmanagement~Management / Finanzmanagement~Kommunalpolitik~Nordrhein-Westfalen / Recht~Rechnungswesen~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 14, Gewicht: 256, Produktform: Kartoniert,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher pH Wert ist PH neutral?
Welcher pH-Wert ist PH neutral? Der pH-Wert, der als neutral gilt, liegt bei 7. Dies bedeutet, dass eine Lösung weder sauer noch basisch ist, sondern genau in der Mitte. Bei einem pH-Wert von 7 sind die Konzentrationen von H+ und OH- Ionen in der Lösung gleich. Wasser hat beispielsweise einen pH-Wert von 7 und wird daher als neutral betrachtet. Lösungen mit einem pH-Wert unter 7 gelten als sauer, während solche mit einem pH-Wert über 7 als basisch oder alkalisch bezeichnet werden. **
-
Wie lassen sich in der Finanzbuchhaltung Einnahmen und Ausgaben effizient erfassen und verwalten?
In der Finanzbuchhaltung lassen sich Einnahmen und Ausgaben effizient erfassen, indem alle Transaktionen systematisch und zeitnah erfasst werden. Eine klare Strukturierung der Konten und Kategorien erleichtert die Verwaltung und Auswertung der Finanzdaten. Die Nutzung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.