Domain taxibuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
taxibuchhaltung.de um.
Sind Sie am Kauf der Domain
taxibuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taxibuchhaltung.de kaufen?
Ist die Kamera Panasonic Lumix defekt aufgrund eines Systemfehlers im OIS?
Es ist möglich, dass ein Systemfehler im OIS (optischer Bildstabilisator) zu einer Fehlfunktion der Kamera führt. Es wäre ratsam, die Kamera von einem Fachmann überprüfen zu lassen, um die genaue Ursache des Problems festzustellen und eine Reparatur oder einen Austausch des defekten Teils vorzunehmen. Es könnte auch hilfreich sein, die Garantiebedingungen der Kamera zu überprüfen, um festzustellen, ob Reparaturen oder Ersatzteile abgedeckt sind. **
Wie werden Einnahmen und Ausgaben in der Finanzbuchhaltung erfasst und welche Bedeutung hat die Buchführung für Unternehmen?
Einnahmen werden als Einnahmen verbucht, Ausgaben als Ausgaben. Die Finanzbuchhaltung erfasst alle finanziellen Transaktionen eines Unternehmens. Die Buchführung ist wichtig, um die finanzielle Situation des Unternehmens zu überwachen, Entscheidungen zu treffen und gesetzliche Anforderungen zu erfüllen. **


Ähnliche Suchbegriffe für OiS
Top-Angebote
Produkte zum Begriff OiS:
-
Fujifilm GF 45-100mm f4.0 LM OIS WRHerausragende Bildqualität und Tonwertwiedergabe Der optische Aufbau des GF45-100mmF4 R LM OIS WR umfasst 16 Elemente in 12 Gruppen. Drei asphärische Linsen, ein Super-ED- und ein ED-Element gewährleisten eine effektive Korrektur von Abbildungsfehlern (Verzeichnung) sowie von sphärischen und chromatischen Aberrationen. Die negativen Auswirkungen der optischen Schärfe- und Farbfehler werden weitestgehend minimiert, wodurch eine überragende Auflösungsleistung erzielt wird. Schneller und präziser Autofokus Aufgrund der Innenfokussierung konnten Gewicht und Größe der Fokuseinheit reduziert werden. Bewegt wird die Linsengruppe schnell und präzise von einem Linearmotor, der im Betrieb besonders leise ist. Optische Bildstabilisierung Das Objektiv ist mit einer optischen Bildstabilisierung ausgestattet, die eine bis zu 5 EV-Stufen2 längere Belichtungszeit erlaubt. Dies ermöglic...2299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fujifilm XC 13-33mm f/3.5-6.3 OISDas Fujifilm XC 13-33mm f/3.5-6.3 OIS wurde für Komfort und Flexibilität entworfen. Da das Objektiv leicht und kompakt ist, nimmst du es problemlos überallhin mit. Das Objektiv der X Serie wiegt nur 125 Gramm, sodass es sich perfekt für die tägliche Verwendung eignet. So fotografierst du immer und überall deine Lieblingsmomente. Das Objektiv hat einen integrierten optischen Bildstabilisator mit 4,0 Blendenstufen. Dadurch machst du aus der Hand scharfe Fotos. Jede Bewegung wird deutlich festgehalten und du machst unbesorgt Fotos im Dunkeln. Dank des Zoombereichs von 13-33mm machst du nicht nur Porträts, sondern auch Weitwinkelaufnahmen von der Natur oder Innenräumen. Das macht das Objektiv vielseitig. So lässt du deiner Kreativität freien Lauf.329,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic Leica DG 35-100mm/F2.8 Power OISDas LEICA H-ES35100E deckt einen Zoombereich vom Portrait bis zum Telebereich mit einer durchgängigen Lichtstärke von F2.8 ab. Es empfiehlt sich als universelles Zoomobjektiv sowohl für die Reisefotografie als auch für Reportagen, selbst unter schlechten Lichtverhältnissen. Seine kompakte staub-, spritzwasser- und kältegeschützte Bauweise eignet sich ideal für den aktiven, mobilen Einsatz. In Kombination mit einer LUMIX G Kamera mit Staub- und Spritzwasserschutz können Sie das Objektiv bei nahezu jedem Wetter einsetzen und Ihrer Kreativität freien Lauf lassen.1049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie lassen sich in der Finanzbuchhaltung Einnahmen und Ausgaben effizient erfassen und verwalten?
In der Finanzbuchhaltung lassen sich Einnahmen und Ausgaben effizient erfassen, indem alle Transaktionen systematisch und zeitnah erfasst werden. Eine klare Strukturierung der Konten und Kategorien erleichtert die Verwaltung und Auswertung der Finanzdaten. Die Nutzung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. **
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Top-Angebote
Produkte zum Begriff OiS:
-
Fujifilm GF 45-100mm f4.0 LM OIS WRHerausragende Bildqualität und Tonwertwiedergabe Der optische Aufbau des GF45-100mmF4 R LM OIS WR umfasst 16 Elemente in 12 Gruppen. Drei asphärische Linsen, ein Super-ED- und ein ED-Element gewährleisten eine effektive Korrektur von Abbildungsfehlern (Verzeichnung) sowie von sphärischen und chromatischen Aberrationen. Die negativen Auswirkungen der optischen Schärfe- und Farbfehler werden weitestgehend minimiert, wodurch eine überragende Auflösungsleistung erzielt wird. Schneller und präziser Autofokus Aufgrund der Innenfokussierung konnten Gewicht und Größe der Fokuseinheit reduziert werden. Bewegt wird die Linsengruppe schnell und präzise von einem Linearmotor, der im Betrieb besonders leise ist. Optische Bildstabilisierung Das Objektiv ist mit einer optischen Bildstabilisierung ausgestattet, die eine bis zu 5 EV-Stufen2 längere Belichtungszeit erlaubt. Dies ermöglic...2299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Kamera Panasonic Lumix defekt aufgrund eines Systemfehlers im OIS?
Es ist möglich, dass ein Systemfehler im OIS (optischer Bildstabilisator) zu einer Fehlfunktion der Kamera führt. Es wäre ratsam, die Kamera von einem Fachmann überprüfen zu lassen, um die genaue Ursache des Problems festzustellen und eine Reparatur oder einen Austausch des defekten Teils vorzunehmen. Es könnte auch hilfreich sein, die Garantiebedingungen der Kamera zu überprüfen, um festzustellen, ob Reparaturen oder Ersatzteile abgedeckt sind. **
-
Wie werden Einnahmen und Ausgaben in der Finanzbuchhaltung erfasst und welche Bedeutung hat die Buchführung für Unternehmen?
Einnahmen werden als Einnahmen verbucht, Ausgaben als Ausgaben. Die Finanzbuchhaltung erfasst alle finanziellen Transaktionen eines Unternehmens. Die Buchführung ist wichtig, um die finanzielle Situation des Unternehmens zu überwachen, Entscheidungen zu treffen und gesetzliche Anforderungen zu erfüllen. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
Ähnliche Suchbegriffe für OiS
-
Fujifilm XC 13-33mm f/3.5-6.3 OISDas Fujifilm XC 13-33mm f/3.5-6.3 OIS wurde für Komfort und Flexibilität entworfen. Da das Objektiv leicht und kompakt ist, nimmst du es problemlos überallhin mit. Das Objektiv der X Serie wiegt nur 125 Gramm, sodass es sich perfekt für die tägliche Verwendung eignet. So fotografierst du immer und überall deine Lieblingsmomente. Das Objektiv hat einen integrierten optischen Bildstabilisator mit 4,0 Blendenstufen. Dadurch machst du aus der Hand scharfe Fotos. Jede Bewegung wird deutlich festgehalten und du machst unbesorgt Fotos im Dunkeln. Dank des Zoombereichs von 13-33mm machst du nicht nur Porträts, sondern auch Weitwinkelaufnahmen von der Natur oder Innenräumen. Das macht das Objektiv vielseitig. So lässt du deiner Kreativität freien Lauf.329,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Panasonic Leica DG 35-100mm/F2.8 Power OISDas LEICA H-ES35100E deckt einen Zoombereich vom Portrait bis zum Telebereich mit einer durchgängigen Lichtstärke von F2.8 ab. Es empfiehlt sich als universelles Zoomobjektiv sowohl für die Reisefotografie als auch für Reportagen, selbst unter schlechten Lichtverhältnissen. Seine kompakte staub-, spritzwasser- und kältegeschützte Bauweise eignet sich ideal für den aktiven, mobilen Einsatz. In Kombination mit einer LUMIX G Kamera mit Staub- und Spritzwasserschutz können Sie das Objektiv bei nahezu jedem Wetter einsetzen und Ihrer Kreativität freien Lauf lassen.1049,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
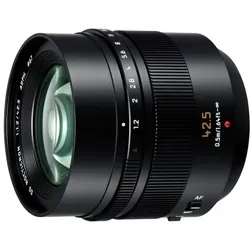
Panasonic/Leica DG Nocticron 42.5mm F1.2 ASPH OISMicro-FourThirds-Objektiv mit 42,5 mm Festbrennweite (85mm KB) - Brennweite 42,5mm (KB: 85mm) - Lichtstärke F1,2 - Integrierter Power OIS Bildstabilisator LEICA DG NOCTICRON F1,2/42,5mm ASPH. - Lichtriese und Portraitspezialist Das LEICA DG Nocticron 1,2/42,5mm Asph./Power-O.I.S. (85mm KB) ist das derzeit* lichtstärkste Micro-FourThirds-AF-Objektiv. Die Lichtstärke von f/1,2 ermöglicht auch ungewöhnliche Einsatzmöglichkeiten bei schwierigen Lichtverhältnissen. Der integrierte Power O.I.S.-Bildstabilisator kompensiert Verwacklungen, und die Blende lässt sich schnell über den Blendenring am Objektiv einstellen. Dank Full-Time-Autofokus ist auch die kontinuierliche Fokussierung bei Videoaufnahmen möglich.1289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
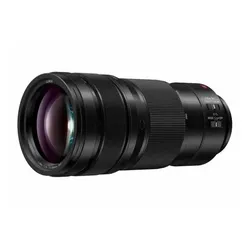
Panasonic Lumix S PRO 70-200mm 4.0 OISDas Teleobjektiv zeichnet sich durch eine extrem leistungsstarke Stabilisierung aus. Bis zu 6 Verschlusszeiten längere Belichtung aus der Hand sind im Zusammenspiel mit der Body IS Stabilisierung möglich. Eine wetterfeste Konstruktion mit insgesamt 23 Linsenelementen inklusive diverser Speziallinsen sorgt für hohe Auflösung bis zum Rand bei gleichzeitig geringer Verzeichnung und Randabdunklung. Schnelle und präzise Fokussierung unter anderem über die Focus-Clutch-Funktion sowie flexible Einsatzmöglichkeiten runden dieses Telezoom ab. Duale Bildstabilisierung – bis zu +6 EV in Kombination mit 5-Achsen Body IS Robustheit – Staub-, Spritzwasser- und Kälteresistent Hochwertige Konstruktion - 23 Linsenelemente in 17 Gruppen, 1 asph., 3 ED, 1 UED, 1 UHR Intuitive Bedienung – Fokus-Clutch, Stativadapter Arca Swiss kompatibel Schneller & präziser Autofokus – Linearmotor, 480 Hz Ansteuerun...1389,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie lassen sich in der Finanzbuchhaltung Einnahmen und Ausgaben effizient erfassen und verwalten?
In der Finanzbuchhaltung lassen sich Einnahmen und Ausgaben effizient erfassen, indem alle Transaktionen systematisch und zeitnah erfasst werden. Eine klare Strukturierung der Konten und Kategorien erleichtert die Verwaltung und Auswertung der Finanzdaten. Die Nutzung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.