Domain taxibuchhaltung.de kaufen?
Wir ziehen mit dem Projekt
taxibuchhaltung.de um.
Sind Sie am Kauf der Domain
taxibuchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taxibuchhaltung.de kaufen?
Wie werden Einnahmen und Ausgaben in der Finanzbuchhaltung erfasst und welche Bedeutung hat die Buchführung für Unternehmen?
Einnahmen werden als Einnahmen verbucht, Ausgaben als Ausgaben. Die Finanzbuchhaltung erfasst alle finanziellen Transaktionen eines Unternehmens. Die Buchführung ist wichtig, um die finanzielle Situation des Unternehmens zu überwachen, Entscheidungen zu treffen und gesetzliche Anforderungen zu erfüllen. **
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Höhere
Top-Angebote
Produkte zum Begriff Höhere:
-
Befestigungsset, für höhere Hubwagen, schwarz kaiserkraftBefestigungsset, für höhere Hubwagen, schwarz. Anlieferung = zerlegt. Material = Stahl. Oberfläche = pulverbeschichtet. Farbe = schwarz. Höhe = 106 mm. Produkttyp = Zubehör. Zolltarifnummer = 73090090. Herkunftsland = EST. Bruttogewicht = 8.32 kg. Gewicht = 8.32 kg. Ermöglicht den Einsatz von Staplern. Traglast 2000 kg.374,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
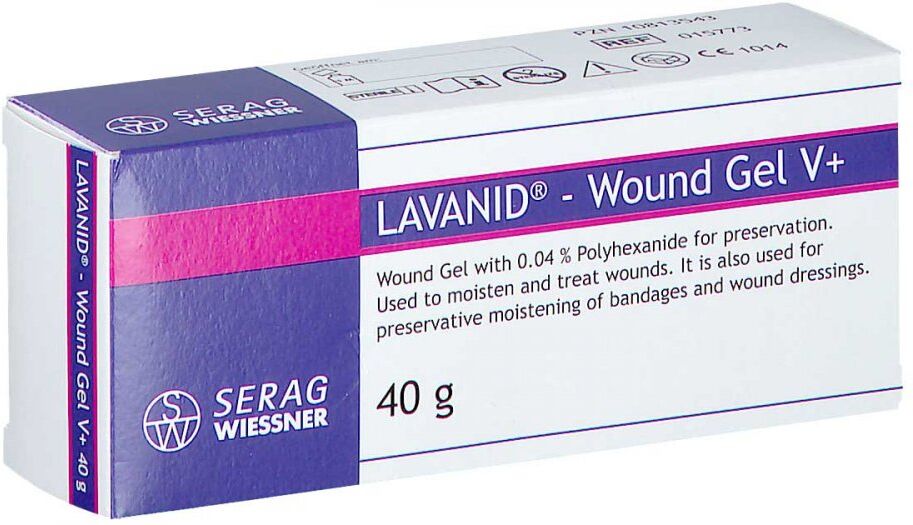
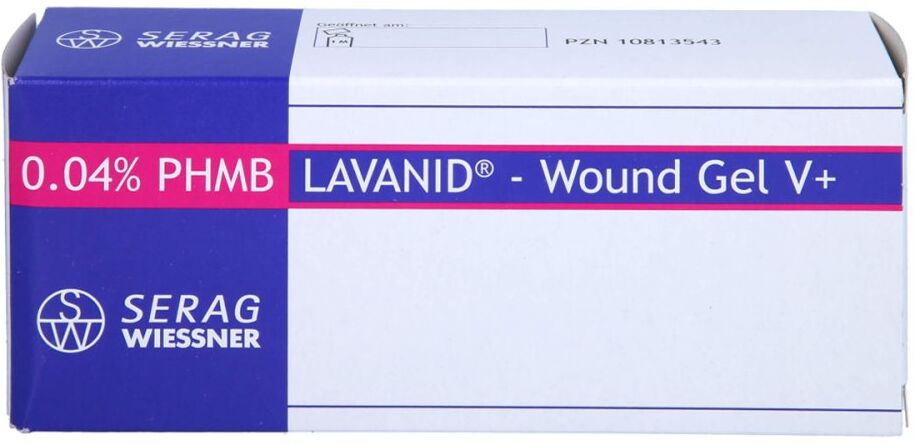
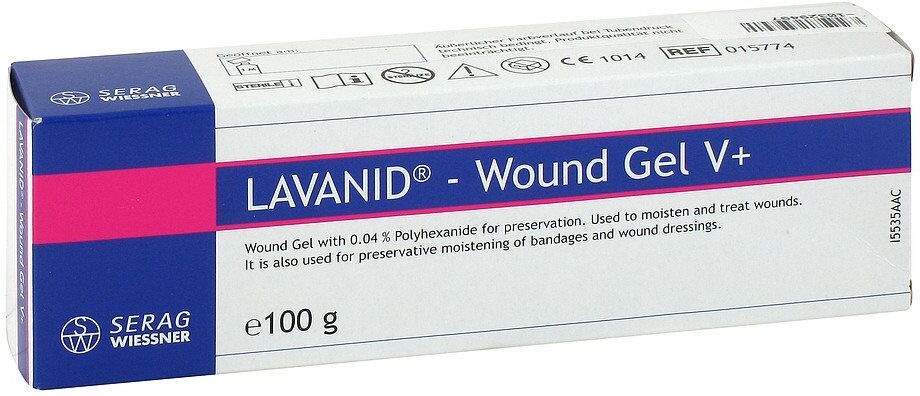
Lavanid Wundgel V + Höhere Viskosität 40 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr38,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schmitz-Kaltenthaler, Thomas: W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 2: 12. Jahrgangsstufe - BWL mit RechnungswesenW plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 2: 12. Jahrgangsstufe - BWL mit Rechnungswesen , Schülerbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Beilage: Online-Komponente, Titel der Reihe: Wirtschaft für Fachoberschulen und Höhere Berufsfachschulen - W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Neubearbeitung##, Autoren: Fritz, Christian~Morgenstern, Ute~Piek, Michael~Schmitz-Kaltenthaler, Thomas~den Bergen, Hans-Peter von, Seitenzahl/Blattzahl: 344, Keyword: Berufsfeld Wirtschaft/Verwalt.;Bürowirtschaft/Bürokommunikation;Wirtschaftskunde;Wirtschaftskunde allg. an BBS;Berufliche Fort-/Weiterbildung;Berufliche Vollzeitschule;Berufliche Weiterbildung;Berufskolleg VOA;Berufsoberschule;Fachakademie;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Nordrhein-Westfalen, Bildungszweck: für die Berufsbildung~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: BBB, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Wirtschaft, Thema: Verstehen, Schulform: BBB BVZ, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 259, Breite: 189, Höhe: 17, Gewicht: 708, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Berufliche Weiterbildung, Berufliche Vollzeitschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,38,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
den Bergen, Hans-Peter von: W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 1: 11. Jahrgangsstufe - BWL mit RechnungswesenW plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 1: 11. Jahrgangsstufe - BWL mit Rechnungswesen , Schülerbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: Neubearbeitung, Erscheinungsjahr: 201902, Produktform: Kartoniert, Beilage: Online-Komponente, Titel der Reihe: Wirtschaft für Fachoberschulen und Höhere Berufsfachschulen - W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Neubearbeitung##, Autoren: Eichborn, Uta~Fritz, Christian~Morgenstern, Ute~Schmitz-Kaltenthaler, Thomas~Walenciak, Petra~den Bergen, Hans-Peter von, Auflage: 19000, Auflage/Ausgabe: Neubearbeitung, Seitenzahl/Blattzahl: 376, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsfeld Wirtschaft/Verwalt.;Bürowirtschaft/Bürokommunikation;Wirtschaftskunde;Wirtschaftskunde allg. an BBS;Berufliche Fort-/Weiterbildung;Berufliche Vollzeitschule;Berufliche Weiterbildung;Berufskolleg VOA;Berufsoberschule;Fachakademie;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Wirtschaftslehre / Berufsbezogenes Schulbuch~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Nordrhein-Westfalen, Fachkategorie: Unterricht und Didaktik: Berufsausbildung~Berufsausbildung, Region: Nordrhein-Westfalen, Bildungszweck: für die Berufsbildung~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: BBB, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Wirtschaft, Thema: Verstehen, Schulform: BBB BVZ, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 259, Breite: 187, Höhe: 22, Gewicht: 772, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Berufliche Weiterbildung, Berufliche Vollzeitschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,38,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie lassen sich in der Finanzbuchhaltung Einnahmen und Ausgaben effizient erfassen und verwalten?
In der Finanzbuchhaltung lassen sich Einnahmen und Ausgaben effizient erfassen, indem alle Transaktionen systematisch und zeitnah erfasst werden. Eine klare Strukturierung der Konten und Kategorien erleichtert die Verwaltung und Auswertung der Finanzdaten. Die Nutzung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **

Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
Top-Angebote
Produkte zum Begriff Höhere:
-
Befestigungsset, für höhere Hubwagen, schwarz kaiserkraftBefestigungsset, für höhere Hubwagen, schwarz. Anlieferung = zerlegt. Material = Stahl. Oberfläche = pulverbeschichtet. Farbe = schwarz. Höhe = 106 mm. Produkttyp = Zubehör. Zolltarifnummer = 73090090. Herkunftsland = EST. Bruttogewicht = 8.32 kg. Gewicht = 8.32 kg. Ermöglicht den Einsatz von Staplern. Traglast 2000 kg.374,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lavanid Wundgel V + Höhere Viskosität 40 GProdukteigenschaften: Lavanid - Wundgel/Wundgel V+ Hydrogele mit Polyhexanid als Konservierungsmittel zur Reinigung und Befeuchtung von chronischen und akuten Wunden Beschreibung und Produktprofil: Chronische Wunden sind allgemein mit avitalem und nekrotischem Gewebe belegt sowie mit Keimen besiedelt. Für eine erfolgreiche Wundbehandlung muss der Wundbelag abgetragen werden, z.B. durch chirurgisches Debridement. Begleitend ist eine schonende Wundreinigung und Wundbefeuchtung notwendig. Chronische Wunden weisen eine gestörte Wundheilung auf. Daher ist eine Behandlung mit besonders gewebeverträglichen Zubereitungen angezeigt. Lavanid - Wundgel und Lavanid Wundgel V+ sind sterile, gebrauchsfertige Wundgele zum Reinigen und Befeuchten von Wunden. Lavanid - Wundgel V+ ist zähflüssiger als Lavanid - Wundgel. Als Konservierungsmittel wird Polyhexanid 0,04% eingesetzt. Polyhexanid wird als Mittel der Wahl für chronische Wunden sowie für Verbrennungen bewertet. Neben der Reinigung und dem Befeuchten von Wunden ist das Wundgel auch für konservierende Verbände geeignet, z.B. bei mit multiresistenten Problemkeimen besiedelten Wunden. Durch konservierende Verbände wird das Risiko der Keimverschleppung aus der Wunde in die Umgebung des Patienten reduziert und die Wunde vor einem Keimeintritt von außen geschützt. Inhaltsstoffe: Ringerlösung (isotone Elektrolytlösung bestehend aus Natriumchlorid, Kaliumchlorid, Calciumchlorid 2 H2O, Wasser für Injektionszwecke), Glycerin, Macrogol, Hydroxyethylcellulose, Polyhexanid 0,04%. Anwendungsgebiete: Das Wundgel wird angewendet zum Befeuchten und Reinigen von Wunden sowie zur konservierenden Befeuchtung von Verbänden und Wundauflagen. Gewebeverträglichkeit: Die Kombination von Ringerlösung mit 0,04% Polyhexanid hat sich in experimentellen und klinischen Untersuchungen als sehr gut gewebeverträglich erwiesen. Klinische Untersuchungen mit dem Wundgel haben gezeigt, dass die Neubildung von gesundem Gewebe nicht beeinträchtigt wird. Lokale Reizerscheinungen treten nicht auf. Die Anwendung ist für den Patienten schmerzfrei. Aufgrund der guten Gewebeverträglichkeit ist das Wundgel auch zur wiederholten und langfristigen Wundbehandlung geeignet. Anwendungshinweise: Wunde wie gewohnt vorbereiten und reinigen. Das Wundgel auf die Wunde oder eine Wundauflage (z.B. Kompressen oder Umschläge) auftragen. Wunde wie gewohnt verbinden. Das Wundgel verbleibt bis zum nächsten Verbandwechsel auf der Wunde. Für eine optimale Befeuchtung der Wunde wird empfohlen, die Menge an Wundgel mit zunehmenden Abständen zwischen den Verbandwechseln zu erhöhen. Wird beim Verbandwechsel eine Verklebung mit der Wunde festgestellt, ist vor dem Lösen des Verbandes ausreichend mit Spüllösung (z.B. Lavanid Wundspüllösung) zu befeuchten. Soll das Wundgel wiederverwendet werden, sind die Hinweise und Angaben zur Haltbarkeit zu beachten. Gegenanzeigen: Das Wundgel darf nicht angewendet werden: bei Überempfindlichkeit gegen einen der Inhaltsstoffe, im Bereich von Knorpeln und Gelenken. Über die Anwendung in der Schwangerschaft und Stillzeit liegen bislang noch keine ausreichenden Erfahrungen vor. Das Wundgel sollte daher nur bei zwingender Indikation eingesetzt werden. Vorsichtsmaßnahmen für die Anwendung und Warnhinweise: Nur zur äußerlichen Anwendung. Nicht mit Zusätzen mischen. Steril, solange Packung unversehrt. Nicht resterilisieren! Kritische Änderung der Gebrauchstauglichkeit möglich. Nach Ablauf des Verfalldatums nicht mehr verwenden. Wechselwirkungen mit anderen Mitteln: Bei der kombinierten Anwendung mit anderen Wundbehandlungsprodukten ist die Gebrauchsanweisung dieser Produkte auf mögliche Wechselwirkungen mit den Inhaltsstoffen dieses Wundgels zu prüfen. Aufgrund von Inkompatibilitätsproblemen mit dem Inhaltsstoff Polyhexanid darf das Wundgel nicht in Kombination mit anionischen Substanzen angewendet werden (z.B. anionische Tenside oder anionische Gelbildner sowie PVP-Jod - haltige Produkte). Gegebenenfalls müssen diese Substanzen bei vorherigem Wundkontakt großzügig aus der Wunde ausgespült werden. Nebenwirkungen: Der Inhaltsstoff Polyhexanid kann allergische Reaktionen hervorrufen. In Einzelfällen wurde über Akutreaktionen des Immunsystems (anaphylaktische Reaktionen) berichtet. Anwender und/oder Patienten werden angehalten alle schwerwiegenden Vorfälle, die im Zusammenhang mit dem Produkt auftreten, dem Hersteller und der zuständigen Behörde zu melden. Hinweise und Angaben zur Haltbarkeit: Das Verfalldatum ist auf dem Behältnis angegeben. Nach Ablauf des Verfalldatums nicht mehr verwenden! Die Haltbarkeit nach Anbruch beträgt 1 Monat. Das Wundgel ist steril solange die Verpackung ungeöffnet und unbeschädigt ist. Obwohl die Sterilität nach Anbruch des Behältnisses aufgehoben wird, ist bedingt durch die Konservierung eine Aufbr38,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie werden Einnahmen und Ausgaben in der Finanzbuchhaltung erfasst und welche Bedeutung hat die Buchführung für Unternehmen?
Einnahmen werden als Einnahmen verbucht, Ausgaben als Ausgaben. Die Finanzbuchhaltung erfasst alle finanziellen Transaktionen eines Unternehmens. Die Buchführung ist wichtig, um die finanzielle Situation des Unternehmens zu überwachen, Entscheidungen zu treffen und gesetzliche Anforderungen zu erfüllen. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Höhere
-
Schmitz-Kaltenthaler, Thomas: W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 2: 12. Jahrgangsstufe - BWL mit RechnungswesenW plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 2: 12. Jahrgangsstufe - BWL mit Rechnungswesen , Schülerbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 202002, Produktform: Kartoniert, Beilage: Online-Komponente, Titel der Reihe: Wirtschaft für Fachoberschulen und Höhere Berufsfachschulen - W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Neubearbeitung##, Autoren: Fritz, Christian~Morgenstern, Ute~Piek, Michael~Schmitz-Kaltenthaler, Thomas~den Bergen, Hans-Peter von, Seitenzahl/Blattzahl: 344, Keyword: Berufsfeld Wirtschaft/Verwalt.;Bürowirtschaft/Bürokommunikation;Wirtschaftskunde;Wirtschaftskunde allg. an BBS;Berufliche Fort-/Weiterbildung;Berufliche Vollzeitschule;Berufliche Weiterbildung;Berufskolleg VOA;Berufsoberschule;Fachakademie;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Nordrhein-Westfalen, Bildungszweck: für die Berufsbildung~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: BBB, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Wirtschaft, Thema: Verstehen, Schulform: BBB BVZ, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 259, Breite: 189, Höhe: 17, Gewicht: 708, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Berufliche Weiterbildung, Berufliche Vollzeitschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,38,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
den Bergen, Hans-Peter von: W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 1: 11. Jahrgangsstufe - BWL mit RechnungswesenW plus V - Höhere Berufsfachschule Nordrhein-Westfalen Band 1: 11. Jahrgangsstufe - BWL mit Rechnungswesen , Schülerbuch , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: Neubearbeitung, Erscheinungsjahr: 201902, Produktform: Kartoniert, Beilage: Online-Komponente, Titel der Reihe: Wirtschaft für Fachoberschulen und Höhere Berufsfachschulen - W plus V - Höhere Berufsfachschule Nordrhein-Westfalen Neubearbeitung##, Autoren: Eichborn, Uta~Fritz, Christian~Morgenstern, Ute~Schmitz-Kaltenthaler, Thomas~Walenciak, Petra~den Bergen, Hans-Peter von, Auflage: 19000, Auflage/Ausgabe: Neubearbeitung, Seitenzahl/Blattzahl: 376, Abbildungen: zahlreiche Abbildungen, Keyword: Berufsfeld Wirtschaft/Verwalt.;Bürowirtschaft/Bürokommunikation;Wirtschaftskunde;Wirtschaftskunde allg. an BBS;Berufliche Fort-/Weiterbildung;Berufliche Vollzeitschule;Berufliche Weiterbildung;Berufskolleg VOA;Berufsoberschule;Fachakademie;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Wirtschaftslehre / Berufsbezogenes Schulbuch~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Nordrhein-Westfalen, Fachkategorie: Unterricht und Didaktik: Berufsausbildung~Berufsausbildung, Region: Nordrhein-Westfalen, Bildungszweck: für die Berufsbildung~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule~For vocational education and training, Altersempfehlung / Lesealter: 23, Genaues Alter: BBB, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Wirtschaft, Thema: Verstehen, Schulform: BBB BVZ, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 259, Breite: 187, Höhe: 22, Gewicht: 772, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Berufliche Weiterbildung, Berufliche Vollzeitschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,38,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lassen sich in der Finanzbuchhaltung Einnahmen und Ausgaben effizient erfassen und verwalten?
In der Finanzbuchhaltung lassen sich Einnahmen und Ausgaben effizient erfassen, indem alle Transaktionen systematisch und zeitnah erfasst werden. Eine klare Strukturierung der Konten und Kategorien erleichtert die Verwaltung und Auswertung der Finanzdaten. Die Nutzung von Buchhaltungssoftware kann den Prozess automatisieren und Fehler minimieren. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
-
Wie erstellt man Buchungssätze für Einnahmen und Ausgaben in der Buchhaltung?
Um Buchungssätze für Einnahmen zu erstellen, wird die Einnahme auf der Sollseite des entsprechenden Kontos verbucht. Für Ausgaben wird die Ausgabe auf der Habenseite des entsprechenden Kontos verbucht. Die Buchungssätze müssen immer ausgeglichen sein, um die Bilanz auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.